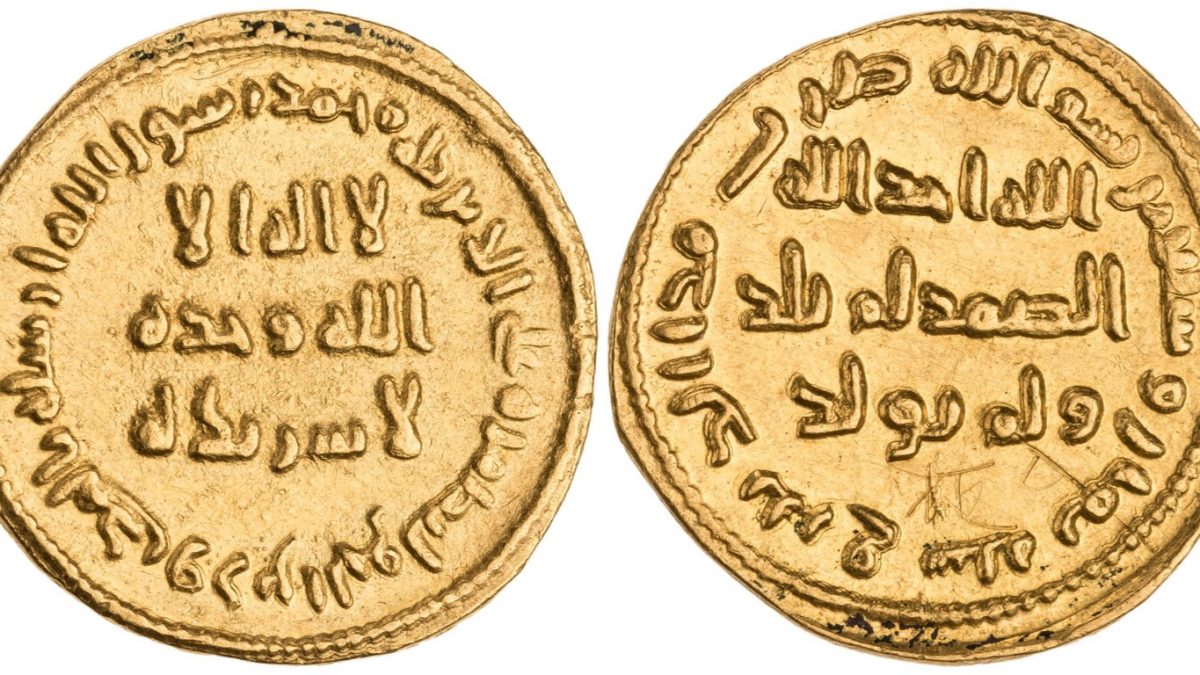
অষ্টম থেকে দ্বাদশ শতাব্দীর মধ্যবর্তী সময়ে, যখন রোমান সাম্রাজ্যের পতনের পর পশ্চিম ইউরোপ সামন্তবাদী অন্ধকারে নিমজ্জিত ছিল, তখন ইসলামিক বিশ্ব গড়ে তুলেছিল মানব ইতিহাসের অন্যতম বিস্তৃত, সমন্বিত ও আধুনিক বাণিজ্যিক সভ্যতা। মরক্কোর আটলান্টিক উপকূল ও মুসলিম স্পেন (আল-আন্দালুস) থেকে শুরু করে উত্তর আফ্রিকা, মধ্যপ্রাচ্য, মেসোপটেমিয়া ও পারস্য পেরিয়ে চীন ও ভারতের সীমানা পর্যন্ত বিস্তৃত দারুল ইসলাম একটি একক অর্থনৈতিক অঞ্চলে পরিণত হয়েছিল। এই সুবিশাল ভৌগোলিক পরিমণ্ডলে একজন ব্যবসায়ী বাগদাদে বসে একটি ঋণপত্র বা ড্রাফট লিখে কায়রোতে তা ভাঙাতে পারতেন, দামেস্কে রেশম কিনতে পারতেন এবং সমরখন্দে গিয়ে হিসাব মেটাতে পারতেন—যার সুরক্ষায় ছিল একটি সর্বজনীন বাণিজ্যিক আইনব্যবস্থা, নিখুঁত মুদ্রামান এবং বৈপ্লবিক আর্থিক প্রত্যয়নপত্র।
ইসলামিক স্বর্ণযুগের এই অর্থনৈতিক প্রাণচাঞ্চল্য দুটি মূল ভিত্তির ওপর দাঁড়িয়ে ছিল: উমাইয়া খেলাফতের রাজকীয় মুদ্রা সংস্কার—যার মাধ্যমে জন্ম নিয়েছিল বিশ্বখ্যাত স্বর্ণ দিনার ও রৌপ্য দিরহাম; এবং ইসলামী ফিকাহভিত্তিক চুক্তি ব্যবস্থার বিকাশ—যার মাধ্যমে আবির্ভূত হয়েছিল সুফতাজা (বিল অব এক্সচেঞ্জ), হাওয়ালা (বিশ্বাসভিত্তিক অর্থ স্থানান্তর) এবং কিরাদ বা মুদারাবা (সীমিত দায় বাণিজ্যিক অংশীদারি)। এই আর্থিক প্রতিষ্ঠানগুলোই পরবর্তীতে ইতালীয় রেনেসাঁসের আধুনিক পুঁজিবাদের ভিত্তি স্থাপন করেছিল।
আবদুল মালিকের বৈপ্লবিক মুদ্রা সংস্কার (৬৯৬–৬৯৭ খ্রি.)
ইসলামের প্রাথমিক বিজয়ের প্রথম ছয় দশক খেলাফতের নিজস্ব কোনো একক মুদ্রা ছিল না; লেনদেন চলত বিজিত বাইজান্টাইন স্বর্ণমুদ্রা *সলিডাস* এবং পারস্যের সাসানীয় রৌপ্যমুদ্রা *দ্রাকমা*-র মাধ্যমে। কিন্তু ৬৯৬–৬৯৭ খ্রিস্টাব্দে (৭৭ হিজরি) পঞ্চম উমাইয়া খলিফা আবদুল মালিক ইবনে মারওয়ান এক ঐতিহাসিক ও যুগান্তকারী মুদ্রা সংস্কার বাস্তবায়ন করেন।
আবদুল মালিক সমস্ত বিদেশি মুদ্রা বাতিল করেন এবং মুদ্রার গা থেকে বাইজান্টাইন সম্রাটদের প্রতিকৃতি, খ্রিষ্টীয় ক্রুশ এবং পারস্যের অগ্নিবেদীর ছবি সম্পূর্ণ মুছে দেন। এর পরিবর্তে তিনি বিশ্বের প্রথম সম্পূর্ণ লিপিভিত্তিক ও চিত্রবিহীন মুদ্রা চালু করেন। খাঁটি সোনা ও রূপার এই নতুন মুদ্রার দুই পিঠে কেবল মার্জিত কুফিক আরবি লিপিতে খোদাই করা ছিল তাওহিদের বাণী (কালেমায়ে শাহাদাত), টাকশালের নাম এবং হিজরি সন:
“আল্লাহ ছাড়া কোনো উপাস্য নেই, তিনি একক, তাঁর কোনো অংশীদার নেই। মুহাম্মদ আল্লাহর রাসুল, যাকে তিনি সঠিক পথ ও সত্য দ্বীনসহ পাঠিয়েছেন, যাতে তিনি একে সমস্ত ধর্মের ওপর বিজয়ী করেন।”
— উমাইয়া সংস্কারকৃত স্বর্ণ দিনারের কুফিক লিপি (৭৭ হিজরি / ৬৯৭ খ্রি.)
| ইসলামিক মুদ্রার মানদণ্ড | আরবি নাম | আইনসম্মত শারয়ী ওজন (মিসকাল) | ধাতুগত মান ও বিশুদ্ধতা |
|---|---|---|---|
| স্বর্ণ দিনার | دينار (দিনার) | ১ মিসকাল = ৪.২৫ গ্রাম | উচ্চমানের খাঁটি সোনা (৯৬% থেকে ৯৮% খাঁটি); আব্বাসীয় ও ফাতিমীয় যুগে বিশ্বস্ত। |
| রৌপ্য দিরহাম | درهم (দিরহাম) | ৭/১০ মিসকাল = ২.৯৭৫ গ্রাম | উচ্চমানের রূপা (৯০%+ খাঁটি); পূর্বাঞ্চলীয় টাকশালগুলোতে কোটি কোটি মুদ্রিত। |
| তামার ফুলুস | فلس (ফুলুস) | পরিবর্তনশীল ওজন (~২ থেকে ৩ গ্রাম) | স্থানীয় কাঁচাবাজার ও খুচরা কেনাবেচার সাধারণ তামার টোকেন মুদ্রা। |
ইসলামী আইনে সোনা ও রূপার একটি নিখুঁত ভারসাম্যপূর্ণ অনুপাত নির্দিষ্ট করা হয়েছিল: ৭টি স্বর্ণ দিনারের মোট ওজন ছিল ১০টি রৌপ্য দিরহামের ওজনের সমান ((১০ times ২.৯৭৫text{ গ্রাম} = ৭ times ৪.২৫text{ গ্রাম} = ২৯.৭৫text{ গ্রাম}))। কায়রোর ফাতিমীয় এবং বাগদাদের আব্বাসীয় খলিফারা শত শত বছর ধরে দিনারের ধাতুগত বিশুদ্ধতা এত কঠোরভাবে রক্ষা করেছিলেন যে, এই স্বর্ণ দিনার ভূমধ্যসাগরের সর্বজনীন রিজার্ভ কারেন্সিতে পরিণত হয়েছিল—যা কনস্টান্টিনোপল, ভেনিস ও জেনোয়াতেও বিনাদ্বিধায় গৃহীত হতো।
বাণিজ্যিক কাগজের উদ্ভাবন: সুফতাজা ও সাক্ক (চেক)
মরুভূমির হাজার হাজার মাইলের দুর্গম পথ কিংবা জলদস্যুপূর্ণ সমুদ্রে হাজার হাজার স্বর্ণ দিনার ভর্তি থলি বয়ে নিয়ে যাওয়া ছিল চরম বিপজ্জনক। এই ঝুঁকি এড়াতে মধ্যযুগীয় মুসলিম ব্যাংকাররা (যাদের বলা হতো *সায়রাফি* [Ṣayrafī] বা মুদ্রা ব্যবসায়ী) বিশ্বের প্রথম আন্তঃআঞ্চলিক কাগজের ঋণপত্রের উদ্ভাবন করেন: সুফতাজা (Suftaja)।
সুফতাজা ছিল একটি শর্তহীন বিল অব এক্সচেঞ্জ বা ভ্রমণ ঋণপত্র। বাগদাদের একজন ব্যবসায়ী কায়রো যাওয়ার আগে বাগদাদের এক সায়রাফি ব্যাংকারের কাছে স্বর্ণ দিনার জমা দিতেন। সেই ব্যাংকার কায়রোতে অবস্থানরত তাঁর অংশীদার ব্যাংকারের উদ্দেশ্যে একটি সুফতাজা লিখে দিতেন, যাতে নির্দেশ থাকত নির্দিষ্ট তারিখে নির্দিষ্ট বাহককে সেই পরিমাণ অর্থ পরিশোধ করার।
জালিয়াতি ও চুরি ঠেকাতে সুফতাজা দুই বা তিন প্রস্থে লেখা হতো, বিশ্বস্ত সাক্ষীদের স্বাক্ষর থাকত এবং এতে বিশেষ গোপন কোড ব্যবহার করা হতো। কায়রোর প্রাচীন সিনাগগে সংরক্ষিত কায়রো জেনিজা-র হাজার হাজার বাণিজ্যিক চিঠি থেকে জানা যায়, একাদশ শতাব্দীতে ইহুদি ও মুসলিম ব্যবসায়ীরা এক ফোঁটা সোনা না নাড়িয়ে কেবল এই সুফতাজা চিঠির মাধ্যমে কায়রো থেকে দামেস্ক ও স্পেনে কোটি কোটি দিনার লেনদেন করতেন।
এর পাশাপাশি প্রচলিত ছিল রুকআ এবং সাক্ক (Ṣakk)—যে আরবি শব্দ থেকে আধুনিক ইংরেজি “Check” (চেক) শব্দের উৎপত্তি হয়েছে। ব্যবসায়ী তাঁর ব্যাংকারের কাছে নির্দেশপত্র লিখতেন তাঁর হিসাব থেকে তৃতীয় কোনো ব্যক্তিকে অর্থ পরিশোধ করার জন্য। দশম শতকের ঐতিহাসিক বর্ণনায় পাওয়া যায়, পারস্য উপসাগরের সিরাফ বন্দরের পাইকারি জাহাজ বাণিজ্যে লক্ষ লক্ষ দিরহামের লেনদেন সম্পন্ন হতো কেবল কাগজের সাক্ক বা চেকের মাধ্যমে।
হাওয়ালা: বিশ্বাসভিত্তিক বৈশ্বিক মানি ট্রান্সফার নেটওয়ার্ক
যেখানে আনুষ্ঠানিক নথিপত্র বহন করা সম্ভব ছিল না, সেখানে ইসলামী বাণিজ্যিক আইন এক অনন্য বিশ্বাসভিত্তিক নেটওয়ার্ক গড়ে তুলেছিল: হাওয়ালা (Hawala)।
হাওয়ালার মূল ভিত্তি ছিল পারস্পরিক বিশ্বস্ত দালাল বা *হাওয়ালাদার*-দের মধ্যকার দ্বিপাক্ষিক ঋণের খতিয়ান:
$$text{ব্যালেন্স নিষ্পত্তি} = sum_{k=১}^n text{প্রেরিত অর্থ}(A rightarrow B) – sum_{j=১}^m text{বিপরীত অর্থ}(B rightarrow A)$$
স্পেনের কর্ডোবার এক ব্যবসায়ী যদি দামেস্কে তাঁর স্বজনকে টাকা পাঠাতে চাইতেন, তিনি কর্ডোবার এক হাওয়ালাদারের কাছে সোনা জমা দিতেন। সেই হাওয়ালাদার দামেস্কের আরেক হাওয়ালাদারকে সংকেত পাঠাতেন এবং দামেস্কের ব্যক্তিটি স্থানীয় মুদ্রায় টাকা পেয়ে যেতেন। দুই হাওয়ালাদার নিজেদের লেজারে হিসাব লিখে রাখতেন এবং বছরের শেষে স্পেন থেকে রেশম কাপড় কিংবা দামেস্ক থেকে ইস্পাতের পণ্য পাঠিয়ে নিজেদের মধ্যকার আর্থিক সমতা ঠিক করে নিতেন—এক শহর থেকে অন্য শহরে কোনো নগদ সোনা না পাঠিয়েই।
হাওয়ালার পেছনে কোনো রাষ্ট্রীয় পুলিশ বা আদালতের পাহারা ছিল না। এটি চলত কঠোর সামাজিক সম্মানের ওপর। কোনো হাওয়ালাদার যদি একবার বিশ্বাসভঙ্গ করত, তবে মুহূর্তের মধ্যে সমগ্র মুসলিম বিশ্বের সমস্ত বাণিজ্যিক গিল্ড থেকে তাকে চিরতরে বহিষ্কার করা হতো এবং তার জীবিকা ধ্বংস হয়ে যেত।
কিরাদ: লিমিটেড কোম্পানির আদি পিতা
ভারত মহাসাগর পার হয়ে চীন ও মালয়েশিয়ায় বড় বড় বাণিজ্যিক জাহাজ পাঠানোর বিপুল পুঁজি সংগ্রহের জন্য মুসলিম আইনবিদরা উদ্ভাবন করেছিলেন কিরাদ (Qirad) বা মুদারাবা চুক্তি—যা আধুনিক সীমিত দায় কোম্পানির (Joint-Stock Venture) আদি রূপ।
কিরাদ চুক্তিতে এক পক্ষ হতেন *রব্বুল মাল* বা অর্থলগ্নিকারী পুঁজিদার, আর অন্য পক্ষ হতেন *মুদারিব* বা উদ্যোক্তা নাবিক-বণিক। এখানে লাভ ও ক্ষতির বণ্টন ছিল অত্যন্ত স্পষ্ট:
- লাভ বণ্টন: অর্জিত লাভ পূর্বনির্ধারিত অনুপাতে (যেমন ৫০/৫০ বা ৬০/৪০) ভাগ হতো; কোনো নির্দিষ্ট অঙ্কের সুদ ধার্য করা হতো না, কারণ তা ছিল সুদের (*রিবা*) অন্তর্ভুক্ত।
- অসম দায় বণ্টন: সমুদ্রে ঝড়, যুদ্ধ বা জলদস্যুর কারণে যদি মূলধন ধ্বংস হতো, তবে আর্থিক ক্ষতির সমগ্র বোঝা একা পুঁজিদার বহন করতেন। নাবিক বা উদ্যোক্তা বণিক কেবল তার শ্রম ও সময়ের ক্ষতি স্বীকার করতেন; পুঁজিদার কখনোই বণিকের ব্যক্তিগত ভিটেমাটি বা সম্পদ কেড়ে নিতে পারত না।
দ্বাদশ শতাব্দীতে যখন ভেনিস, পিসা ও আমালফির ইতালীয় ব্যবসায়ীরা আলেকজান্দ্রিয়া ও বৈরুতের বাজারে বাণিজ্য করতে আসেন, তখন তারা এই কিরাদ ব্যবস্থার সাথে পরিচিত হন এবং একে হুবহু ল্যাটিন আইনে অনুবাদ করে প্রবর্তন করেন কমেন্ডা (Commenda) চুক্তি। কায়রো ও বাগদাদের বাজারে জন্ম নেওয়া এই কিরাদ চুক্তিই পরবর্তীতে ইউরোপে যৌথ মূলধনী কোম্পানি ও আধুনিক পুঁজিবাদের ভিত্তিপ্রস্তর হয়ে দাঁড়িয়েছিল।
উপসংহার: আধুনিক বাণিজ্যের ধাত্রীভূমি
ইসলামিক স্বর্ণযুগ প্রমাণ করেছিল যে, একটি খাঁটি ও বিশ্বস্ত মুদ্রার সাথে যদি উদ্ভাবনী ঋণব্যবস্থা এবং আইনের শাসন যুক্ত হয়, তবে তা বিশ্বজুড়ে সমৃদ্ধির মহাবিস্ফোরণ ঘটাতে পারে। দিনারের মানদণ্ড, সাক্ক (চেক), সুফতাজা (ড্রাফট) এবং কিরাদ (অংশীদারি)-র মাধ্যমে মুসলিম সভ্যতা এশিয়া, আফ্রিকা ও ইউরোপের অর্থনীতিকে একটি অবিচ্ছেদ্য সূত্রে বেঁধেছিল। এই সমৃদ্ধ বাণিজ্যিক কাঠামোর আলোতেই মধ্যযুগীয় ইউরোপের ঘুম ভেঙেছিল এবং ভূমধ্যসাগরে সূচিত হয়েছিল ইউরোপীয় বাণিজ্যিক বিপ্লব।