১৮৬৬ সালের ১১ মে, শুক্রবার—ব্রিটিশ সাম্রাজ্যের আর্থিক প্রাণকেন্দ্র লন্ডনের সিটি এক অভূতপূর্ব ও অন্ধ আতঙ্কে কেঁপে উঠেছিল। লন্ডনের সবচেয়ে সম্মানিত ও শীর্ষস্থানীয় বিল ডিসকাউন্ট প্রতিষ্ঠান ওভারেন্ড, গার্নি অ্যান্ড কোম্পানি (Overend, Gurney and Company)—যাকে ব্যাংকিং পাড়ায় বলা হতো “ব্যাংকারদের ব্যাংক” এবং যার আর্থিক ওজন ছিল খোদ ব্যাঙ্ক অব ইংল্যান্ডের পরেই—তার বিশাল ওক কাঠের দরজা বন্ধ করে ঘোষণা দেয় যে তারা দেনা পরিশোধে ব্যর্থ হয়েছে। ইতিহাসে এই দিনটি “কালো শুক্রবার” (Black Friday) নামে পরিচিত। মুহূর্তের মধ্যে লম্বার্ড স্ট্রিট জুড়ে ব্যাংক ধসের দাবানল ছড়িয়ে পড়ে। হাজার হাজার আতঙ্কিত মানুষ ব্যাংকের কাউন্টারে ভিড় জমিয়ে সোনার সাভারিন দাবি করতে থাকে; সুদের হার আকাশচুম্বী হয়ে পড়ে; বিশ্ববাণিজ্যের চেক ও ড্রাফট ক্লিয়ারিং ব্যবস্থা সম্পূর্ণ স্তব্ধ হয়ে যায়।
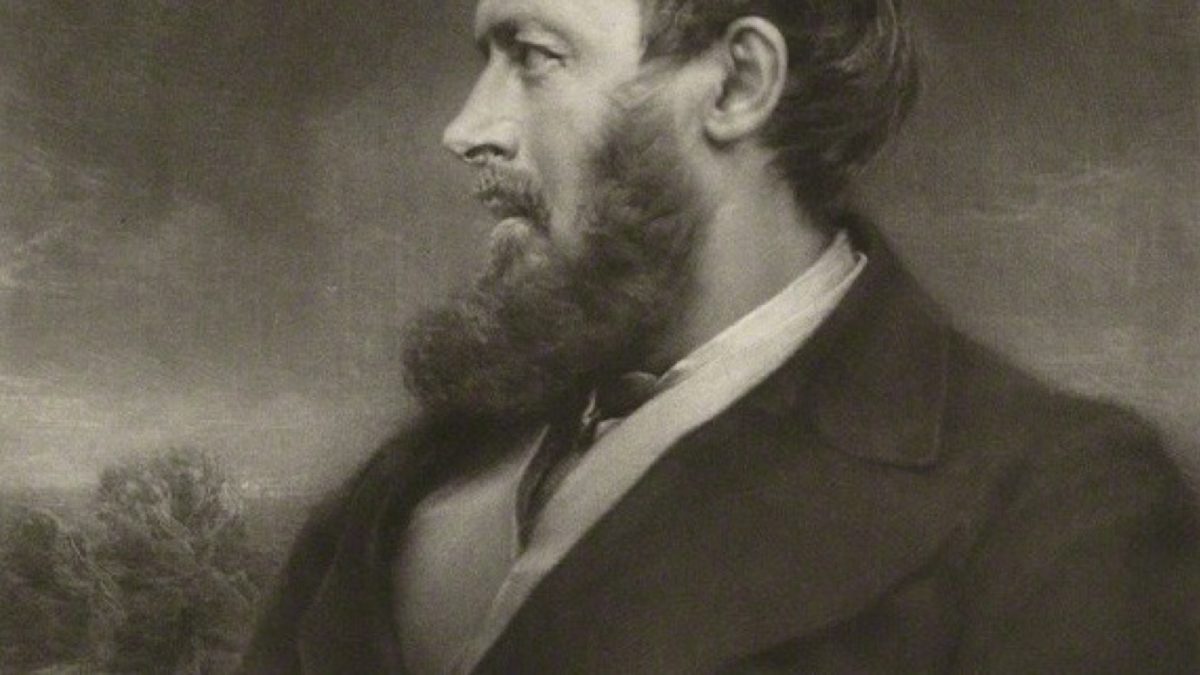
১৮৬৬ সালের এই মহাবিপর্যয় আংশিক রিজার্ভ ব্যাংকিং ব্যবস্থার এক গভীর ও চিরন্তন প্রশ্নকে সামনে নিয়ে আসে: যখন বাজারে চরম আতঙ্ক ও তারল্য সংকট ছড়িয়ে পড়ে, তখন এই সংক্রামক ধস থামানোর দায়িত্ব ও ক্ষমতা কার? এই সংকটের ধ্বংসস্তূপের ওপর দাঁড়িয়ে ভিক্টোরিয়ান যুগের প্রখ্যাত চিন্তাবিদ, রাজনৈতিক অর্থনীতিবিদ এবং দ্য ইকোনমিস্ট পত্রিকার প্রবাদপ্রতিম সম্পাদক ওয়াল্টার বাগেহট (Walter Bagehot) ১৮৭৩ সালে প্রকাশ করেন এক কালজয়ী গ্রন্থ: লম্বার্ড স্ট্রিট: এ ডেসক্রিপশন অব দ্য মানি মার্কেট। এই বইয়ের পাতাতেই বাগেহট আধুনিক কেন্দ্রীয় ব্যাংকের প্রধানতম নীতি প্রণয়ন করেন: অন্তিম ঋণদাতা (Lender of Last Resort)-র ভূমিকা।
আংশিক রিজার্ভ ব্যাংকিংয়ের অন্তর্নিহিত দুর্বলতা
কেন একটি আধুনিক বাজার অর্থনীতিতে কেন্দ্রীয় ব্যাংকের মতো এক অন্তিম ঋণদাতার প্রয়োজন হয়, তা বুঝতে হলে আংশিক রিজার্ভ ব্যাংকিং (Fractional-Reserve Banking)-এর মৌলিক রূপটি বোঝা দরকার। একটি বাণিজ্যিক ব্যাংকের প্রধান কাজ হলো মেয়াদ রূপান্তর (Maturity Transformation): ব্যাংক সাধারণ মানুষের কাছ থেকে স্বল্পমেয়াদী আমানত ধার নেয় (যা আমানতকারী যেকোনো মুহূর্তে তুলে নিতে পারে) এবং সেই অর্থ দিয়ে দীর্ঘমেয়াদী ঋণ দেয় (যেমন শিল্প কারখানা, বাড়ি কেনা বা দীর্ঘমেয়াদী বন্ড)।
স্বাভাবিক সময়ে বড় সংখ্যার নিয়মে এটি চমৎকার কাজ করে; কারণ প্রতিদিন খুব সামান্য মানুষই তাদের জমানো টাকা তুলতে আসে। কিন্তু বাজারে একবার কোনো ব্যাংকের দেউলিয়া হওয়ার গুজব ছড়ালেই গোটা ব্যবস্থা বালির বাঁধের মতো ভেঙে পড়ে। ধরা যাক, একটি ব্যাংকের মোট আমানত (D), হাতে থাকা নগদ রিজার্ভ (R), এবং বাজারে খাটানো দীর্ঘমেয়াদী সম্পদ (A_{text{illiquid}}):
$$text{ব্যালেন্স শিট: } D = R + A_{text{illiquid}} quad text{যেখানে } R ll D$$
যেহেতু নগদ রিজার্ভ (R) মোট আমানতের একটি ক্ষুদ্র অংশ মাত্র, তাই গুজব ছড়ালে প্রতিটি আমানতকারী গেম থিওরির প্রিজনার্স ডিলেমার মুখে পড়ে। যে গ্রাহক লাইনে প্রথম দাঁড়াবে, সে তার শতভাগ টাকা ফেরত পাবে; আর যে পরে আসবে, রিজার্ভ শেষ হয়ে গেলে সে কিছুই পাবে না। ফলে ব্যাংকটির বাস্তব সম্পদ ((A_{text{illiquid}})) সম্পূর্ণ ভালো হওয়া সত্ত্বেও সাধারণ মানুষের সম্মিলিত আতঙ্ক এক স্বয়ংক্রিয় ব্যাংক রান (Bank Run) তৈরি করে—যার ফলে ব্যাংকটি বাধ্য হয়ে নামমাত্র মূল্যে সম্পদ বিক্রি করতে গিয়ে কৃত্রিম তারল্য সংকটে পড়ে চিরতরে দেউলিয়া হয়ে যায়।
বাগেহটের নীতি: সংকট ব্যবস্থাপনার চার সূত্র
ঊনবিংশ শতাব্দীর প্রথমার্ধ পর্যন্ত ব্যাঙ্ক অব ইংল্যান্ড নিজেকে মূলত শেয়ারহোল্ডারদের মুনাফাকেন্দ্রিক একটি সাধারণ বেসরকারি ব্যাংক মনে করত। ১৮২৫, ১৮৩৭ এবং ১৮৪৭ সালের আর্থিক সংকটের সময় তারা নিজের সোনা বাঁচানোর জন্য ভল্ট আটকে বসে ছিল এবং বাজারে ঋণ দিতে অস্বীকার করেছিল—যার ফলে বহু সচ্ছল প্রতিষ্ঠান অকালে ধ্বংস হয়ে যায়।
বাগেহট এই সংকীর্ণ স্বার্থপরতার বিরুদ্ধে গর্জে ওঠেন। তিনি প্রমাণ করেন, যেহেতু ব্যাঙ্ক অব ইংল্যান্ড দেশের সর্বোচ্চ জাতীয় স্বর্ণভাণ্ডার নিজের কাছে রাখে এবং রাষ্ট্রের বিশেষ সুবিধা ভোগ করে, তাই গোটা অর্থনৈতিক ব্যবস্থাকে রক্ষা করার এক মহান পাবলিক দায়িত্ব তার রয়েছে। লম্বার্ড স্ট্রিট গ্রন্থের সপ্তম অধ্যায়ে তিনি যে অমোঘ বিধান দেন, তা ইতিহাসে বাগেহটের নীতি (Bagehot’s Dictum) নামে অমর হয়ে আছে:
“চরম সংকটের সময় ব্যাঙ্ক অব ইংল্যান্ডকে এমন সমস্ত সিকিউরিটির বিপরীতে মুক্তহস্তে ঋণ দিতে হবে যা স্বাভাবিক সময়ে ভালো বলে বিবেচিত হয়… সাধারণ মানুষ যত চাইবে, তত অর্থ বাজারে ঢালতে হবে… এবং দ্বিতীয়ত, এই জরুরি ঋণ দিতে হবে অত্যন্ত চড়া সুদের হারে।”
— ওয়াল্টার বাগেহট, লম্বার্ড স্ট্রিট (১৮৭৩)
| বাগেহটের নীতির প্রধান স্তম্ভ | কার্যকরী রূপ ও মেকানিজম | মনস্তাত্ত্বিক ও সামষ্টিক অর্থনৈতিক উদ্দেশ্য |
|---|---|---|
| ১. মুক্তহস্তে ঋণ দেওয়া (Lend Freely): | সংকটগ্রস্ত সমস্ত সচ্ছল ব্যাংককে চাহিদামাফিক নগদ অর্থ সরবরাহ করা। | মানুষকে আশ্বস্ত করা যে নগদ টাকার কোনো অভাব নেই; অর্থের অফুরন্ত জোগান দেখলে মানুষের আতঙ্ক ও ব্যাংক রান তৎক্ষণাৎ থেমে যায়। |
| ২. চড়া সুদের হার আরোপ ((r_{text{penalty}} gg r_{text{market}})): | স্বাভাবিক বাজার সুদের চেয়ে অনেক বেশি চড়া পেনাল্টি রেটে ঋণ দেওয়া। | অহেতুক ঋণ নেওয়া নিরুৎসাহিত করা; যাতে আতঙ্ক কাটামাত্রই ব্যাংকগুলো জরুরি ঋণ দ্রুত কেন্দ্রীয় ব্যাংককে ফেরত দেয়। |
| ৩. ভালো জামানতের বিপরীতে ঋণ: | স্বাভাবিক শান্ত সময়ে বিশ্বস্ত এমন যে কোনো সিকিউরিটি বন্ধক নেওয়া। | নামমাত্র মূল্যে সম্পদ বিক্রি ঠেকানো; জামানতের মূল্যায়ন সংকটের আতঙ্কের দামে নয়, তার দীর্ঘমেয়াদী আসল মূল্যে করা। |
| ৪. সচ্ছল ও দেউলিয়ার মধ্যে পার্থক্য করা: | যেসব প্রতিষ্ঠান প্রকৃত অর্থেই ঋণখেলাপি ও ধ্বংসপ্রাপ্ত, তাদের মরতে দেওয়া। | মরাল হ্যাজার্ড রোধ করা; অযোগ্য বা দুর্নীতিবাজ ব্যাংকারদের রাষ্ট্র যাতে জনগণের টাকায় জামাই আদর না দেয়। |
মরাল হ্যাজার্ডের দ্বন্দ্ব: তারল্য বনাম দেউলিয়াত্ব
বাগেহট অত্যন্ত সূক্ষ্মভাবে দুটি আর্থিক অবস্থার পার্থক্য চিহ্নিত করেছিলেন: তারল্য সংকট (Illiquidity) এবং প্রকৃত দেউলিয়াত্ব (Insolvency):
- তারল্য সংকটে পড়া প্রতিষ্ঠান: এমন একটি প্রতিষ্ঠান যার মোট সম্পদ দায়ের চেয়ে বেশি ((text{সম্পদ} > text{দায়})), কিন্তু সাময়িক আতঙ্কের কারণে সেই সম্পদ সাথে সাথে নগদে রূপান্তর করা যাচ্ছে না। এই প্রতিষ্ঠানকে যেভাবেই হোক কেন্দ্রীয় ব্যাংকের ঋণ দিয়ে বাঁচাতে হবে।
- প্রকৃত দেউলিয়া প্রতিষ্ঠান: এমন এক প্রতিষ্ঠান যার সম্পদ চিরতরে দায়কে মেটাতে অক্ষম ((text{দায়} > text{সম্পদ}))। এই প্রতিষ্ঠানকে বাঁচাতে গেলে জনগণের টাকা নষ্ট হবে; একে কঠোরভাবে ধ্বংস হতে দিতে হবে।
কেন্দ্রীয় ব্যাংক যদি দেউলিয়া প্রতিষ্ঠানকে বাঁচাতে যায়, তবে বাজারে তৈরি হয় মরাল হ্যাজার্ড (Moral Hazard) বা নৈতিক ঝুঁকি: ব্যাংকাররা বুঝতে পারে যে লাভের সময় ব্যক্তিগত পকেট ভরব, আর সংকটের সময় রাষ্ট্র বা কেন্দ্রীয় ব্যাংক এসে আমাদের বাঁচাবে। বাগেহটের চড়া সুদের নীতি এবং কঠোর জামানতের বিধান এই অসৎ মানসিকতা ঠেকানোর জন্যই তৈরি হয়েছিল।
একবিংশ শতাব্দীতে বাগেহটের উত্তরাধিকার
বাগেহটের এই নীতি কেন্দ্রীয় ব্যাংকের চরিত্রকে চিরতরে বদলে দিয়েছিল। ১৮৯০ সালের ব্যারিং সংকটে ব্যাঙ্ক অব ইংল্যান্ড বাগেহটের নীতি হুবহু অনুসরণ করে এক বিশাল আন্তর্জাতিক আর্থিক বিপর্যয় থেকে বিশ্বকে রক্ষা করেছিল।
২০০৮ সালের বৈশ্বিক অর্থনৈতিক মন্দা এবং ২০২০ সালের করোনা মহামারীর লকডাউনে যখন মার্কিন ও ইউরোপের বন্ড মার্কেট পুরোপুরি জমে বরফ হয়ে গিয়েছিল, তখন মার্কিন ফেডারেল রিজার্ভের চেয়ারম্যান বেন বার্ন্যাংকি এবং বিশ্বনেতারা সরাসরি ওয়াল্টার বাগেহটের নাম উল্লেখ করে বাজারে ট্রিলিয়ন ট্রিলিয়ন ডলারের তারল্য ঢেলেছিলেন। জরুরি ডিসকাউন্ট উইন্ডো এবং সোয়াপ লাইনগুলো ছিল ১৮৭৩ সালের বাগেহটের অমর ফর্মুলার আধুনিক ডিজিটাল রূপায়ন।
উপসংহার: আর্থিক বিশ্বাসের অতন্দ্র প্রহরী
ওয়াল্টার বাগেহট কেন্দ্রীয় ব্যাংকিংকে সাধারণ বাণিজ্যিক মুনাফার খপ্পর থেকে বের করে এনে এক রাষ্ট্রীয় ও সামাজিক আস্থার স্তম্ভে পরিণত করেছিলেন। তিনি প্রমাণ করেছিলেন যে চরম আতঙ্কের মুহূর্তে কেবল বাজারের অদৃশ্য হাতের ওপর ভরসা করে বসে থাকলে অর্থনীতি ধ্বংস হয়ে যাবে; সে সময় রাষ্ট্রকে তার অটল ব্যালেন্স শিট নিয়ে ত্রাতা হিসেবে হাজির হতে হবে। অন্তিম ঋণদাতার এই যুগান্তকারী ধারণা প্রবর্তনের মাধ্যমেই বাগেহট এমন এক আর্থিক সুরক্ষাবলয় তৈরি করেছিলেন যা গত দেড় শতাব্দী ধরে পুঁজিবাদকে তার নিজের সংকট থেকে রক্ষা করে চলেছে।